

Ограничения на заемите
След жилищната криза в САЩ през 2008 г. ипотечните кредити с негативна амортизация се сдобиха с лоша репутация, като някои щати впоследствие ограничиха практиката като хищническа.
Заемите в Канада не се представят непременно като продукти с негативна амортизация. Вместо това те са определяни като продукти с плаваща лихва, които включват негативна амортизация като начин кредитополучателите да избягват по-високи месечни плащания в случай на много голямо повишаване на лихвите. Dominion, Bank of Montreal и CIBC позволяват на кредитополучатели с плаваща лихва да направят плащане по главницата, за да намалят дълга или да повишат разходите си, за да избегнат негативна амортизация.
Предложените указания на правителството ще забранят на кредиторите да налагат на кредитополучателите такса за изплащане, ако го направят, за да избегнат негативна амортизация, и ще предотвратят възможността кредиторите да налагат лихви върху неплатени лихви, които са прибавени към главницата.
CIBC не позволява главницата по тези заеми да нарасне повече от 105% спрямо първоначалната сума, съобщи говорител. Към момента клиентите само трябва да увеличат вноските или да намалят главницата.
Банките твърдят, че кредитополучателите трябва да се справят с по-високи разходи, отчасти защото правителството ги подложи на стрес тест, за да гарантират, че имат средства да се справят с лихви около настоящите нива. Негативна амортизация, или в случая на RBC замразяване на плащанията по главницата, са само начини да се даде време на кредитополучателите да се приспособят към по-високите лихви.
Както CIBC, така и RBC заявиха, че голямото мнозинство кредитополучатели, изправени пред този проблем, ще могат да се приспособят към по-високите плащания и в крайна сметка да изплатят заемите си, съобщиха говорители.
Големият въпрос за много кредитополучатели ще бъде какво се случва, когато ипотечните кредити трябва да бъдат подновени. Тогава обикновено амортизацията се връща там, където е започнала – с искане за по-високи месечни вноски, които вървят с по-строг график. Тъй като сроковете по ипотечните кредити в Канада обикновено са пет години, близо 20% от ипотеките с фиксирана или плаваща лихва, трябва да бъдат подновени тази година, отбелязва Capital Economics.
Четирите банки, които позволяват сделки за удължаване на периодите на амортизация, заявиха, че ще работят с кредитополучателите за намиране на нов план на разплащане. Тези варианти може да включват постоянно удължаване на периода на амортизация или по-дълги периоди на плащания само на лихвите. Предложените нови правила от правителството позволяват такова удължаване, въпреки че те не са постоянни, а изискват от кредиторите да поддържат разумен срок за изплащане на дълга, да предложат на кредитополучателите конкурентна лихва по новия договор и да гарантират, че кредитният им рейтинг няма да бъде засегнат негативно.
Балансиращ акт
Банките са насърчавани да гарантират, че кредитополучателите ще се приспособят към по-високи лихви, затова кредиторите може да бъдат принудени да поемат сами по-голямата част от бремето. Капиталовите правила, въведени след световната финансова криза, изискват кредиторите да заделят капитал, тъй като ипотечните кредити стават по-рискови.
Ако повече банки трябва да повишат капитала, това може да се отрази на цялата система. На практика за банките ще стане по-скъпо да правят бизнес в момент, когато разходите така или иначе растат, предвид сътресенията при Credit Suisse Group в Европа и колапса на Signature Bank и Silicon Valley Bank в САЩ.
Но регулатори и кредитополучатели може да кажат, че банките в Канада могат да си го позволят. Шестте най-големи банки в страната имат голям дял депозити и заеми на местния си пазар и се радват на силна рентабилност, защитени от регулаторите от значителна конкуренция от чуждестранни компании.
За петте години до 2022 г. средната възвръщаемост на тези кредитори от обикновени акции е почти три пъти по-голяма от тази на 15-те най-големи банки в Европа, показва изследване на портфолио стратег на CIBC. Цената на тези печалби е, че правителството и регулаторите очакват от банките да покажат гъвкавост към клиентите, които икономическите обстоятелства го изискват.
Докато канадските банки искат и могат да го направят, започналото стабилизиране на цените на жилищата в страната може да се задържи.
 20:31 | 17.04.23 г.

 От Шабла до Царево: Отводняват бедстващите райони след критичната нощ под напрежение
 Минималната заплата става 660 евро от 1 януари 2027 г
 Турски кораб влекач бедства: Сблъска с ударен от дрон кораб край Шабла
 Паднало дърво затруднява движението по пътя Варна - Долище
 Осъдиха мъж от Варненско за домашно насилие и закана с убийство

 продава, Тристаен апартамент, 129 m2 София, Докторски паметник, 1120000 EUR
 дава под наем, Склад, 72 m2 София, Левски Г, 500 EUR
 продава, Тристаен апартамент, 89 m2 Хасково, Училищни, 152000 EUR
 дава под наем, Двустаен апартамент, 74 m2 София, Красно Село, 549 EUR
 продава, Двустаен апартамент, 81 m2 София, Кръстова Вада, 219500 EUR

 Биткойн се колебае, златото поскъпва рязко след победата на демократите
 Недоверието към арабите е пречката пред стабилно правителство в Израел
 Обработка на бюлетини в Лос Анджелис
 Избиратели в Ню Йорк
 Избиратели в Атланта 4 ноември 2026г

 Fiat възражда Punto като конскурент на Renault Clio
 Toyota потвърди завръщането на Celica
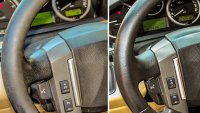 Как да възстановите износения кожен волан
 Лукс по китайски: Тествахме най-бързото и най-скъпо Jaecoo
 Създателят на Lamborghini Gallardo го преработи 30 години по-късно

 Добре дошли на борда: Ангелът на "България Еър" Джудит Губиденова
 Ефремова: Не се обсъжда пренасочване на вноски от втория към първия пенсионен стълб
 Депутатът Божидар Божанов отново се отказа от имунитета си
 19-годишен с книжка от 10 месеца помете три паркирани коли в София
 Синьо цунами заля САЩ, Тръмп прие загубата на републикаците, но не и вината