


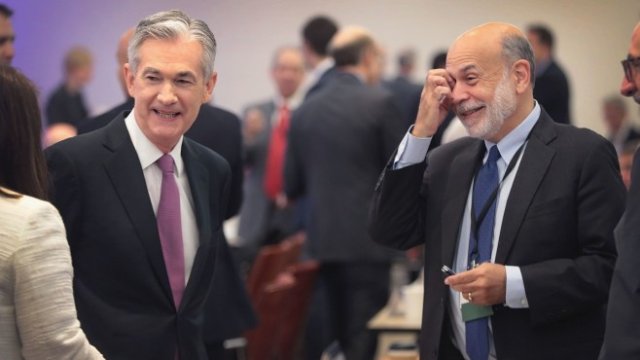


Бен Бернанке, който управляваше Федералния резерв по време на световната финансова криза, е казвал, че изкуството на определянето на паричната политика е 98% говорене и 2% действия. Значително ребалансиране на това уравнение би било добре дошло след комуникационните сътресения тази седмица, които разтърсиха пазарите и явно разкриха голяма степен на тревога сред централните банкери. Макар че председателят на Фед Джером Пауъл обеща да пребори инфлацията и реално призна, че рецесия може би ще е цената, която ще платим за това, процесът на достигане до тази точка бе хаотичен, пише редакторът на Bloomberg Даниел Мос.
Представители на малки и големи икономики са изправени пред подобна дилема. Потискането на инфлацията, без да се предизвиква сериозно забавяне, е трудна задача дори в най-добрите времена – а днешният момент е далеч от идеален. Инфлацията се оказа много по-пагубна от прогнозираното. Там, където централните банкери наистина се препъват, е да сигнализират, или ясно да заявят, какви ще бъдат следващите им ходове предварително. След това централните банки се опитват в последния момент да нулират очакванията, които самите те са създали, когато инфлацията не се държи, както са желали. Нищо чудно, че пазарите са под тревога. Създали ли са централните банки по невнимание звяр, който сега не могат да контролират?
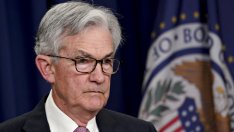
Вземете суматохата само тази седмица. Фед повиши основната си лихва със 75 базисни пункта в сряда – по-голям ход от очакваното само допреди няколко дни. Часове по-рано Европейската централна банка проведе спешна среща с управителния съвет – последната бе едва миналата седмица – за да обяви, че ускорява работата по инструмент, с който да пребори ръст на доходността по облигациите. Във вторник ръководителят на Австралийската централна банка направи рядко интервю в най-гледаното телевизионно време във вторник, в което сигнализира, че предстои период на значителни увеличения на лихвите. Гуверньорът Филип Лоу подчерта миналия месец, че повишения с по четвърт пункт са „нещо обичайно“. Подгответе се и за спонтанни повишения на развиващите се пазар – Индонезия и Тайланд изглеждат като главни кандидати.
Въпросът сега е дали днешните гуверньори са достатъчно смели да се откажат от част от прозрачността, към която обществото привикна – практика, която би ужасила предшествениците им, които предпочитаха да говорят завоалирано и общо. Насоките занапред – изкуството да казваш на хората какво вероятно ще направиш с цената на парите, преди реално да го направиш – работеше, когато лихвените проценти бяха около нулата, а инфлацията бе в покой. Сега тази стратегия явно се проваля.
След срещата на Федералната комисия по отворените пазари през май Пауъл посочи, че предпочита ходове от 50 базисни пункта. Той повтори това очакване в редица интервюта, което го направи да изглежда разумен залог. Едва след медийни статии в понеделник обаче Фед сигнализира, че увеличение от 75 базисни пункта е по-вероятно. Акциите поевтиняха, а облигациите потънаха по целия свят. На пресконференцията си в сряда Пауъл каза, че следващото повишение вероятно ще бъде или повторно движение от 75 базисни пункта, или връщане към увеличението от половин процентен пункт от май. Въпреки че си е дал повече място за маневри, това все пак може да се окаже твърде конкретно. Пазарите се възстановиха, но кой може да каже, че сътресенията няма да се върнат отново? Видяхме как сериозните недостатъци на предварителните насоки се разиграват в реално време тази седмица.
За да бъдат насоките за бъдещето достоверни днес, както беше през по-голямата част от предишното десетилетие, са нужни няколко ключови съставки. Първата са ясни съобщения. Това може да звучи сякаш е достатъчно очевидно, но става все по-трудно, колкото по-конкретни стават централните банкери. Хората чуват число – да речем 50 базисни пункта, или пък праг на инфлация или заетост, които са необходими, за да се променят лихвите – и се вкопчват за това, настройвайки показателите, които го придружават.
Друго изискване е икономиката да бъде в състояние, което прави насоките възможни с всяка степен на увереност. Когато Бернанке издигна предварителните насоки до нещо, наподобяващо изкуство – развитие, прието и развито от наследниците му във Фед и централните банкери в цял свят – бавно, но продължително възстановяване от кризата 2007-2009 изглеждаше като разумен сценарий, а инфлацията изглеждаше овладяна. Светът можеше разумно да бъде прогнозиран, макар и на моменти този процес да не изглеждаше толкова гладък. Последните няколко години обаче бяха всичко друго, но не и лесни за прогнозиране благодарение на пандемията, стръмната, но кратка рецесия след пристигането на Covid и бързото възстановяване и съпътстващия скок на инфлацията. Най-добрите дни за предварителни насоки може би вече отминаха.
Бернанке посочи част от тези трудности, когато започна да води блог в Brookings Institution във Вашингтон през 2015 г. - годината, в която напусна Фед. „Лошото за централните банкери, разбира се, е, че цената да изпратиш погрешно послание може да бъде висока“, написа той. „Вероятно затова моят предшественик Алън Грийнспан веднъж каза пред комисия в Сената, че като централен банкер той „се е научил да мърмори с голяма несвързаност“, допълва Бернанке.
Дори Грийнспан, при цялата си известна непрозрачност, поведе централното банкиране по пътя към по-голяма откритост. През 1994 г. Федералната комисия по отворените пазари започна да публикува писмени изявления към решенията си за процентите. Макар че днес това изглежда безсмислено, по онова време беше революционно. Грийнспан осъзна, че комуникацията, ако се използва селективно и правилно във времето, може да бъде мощен инструмент за управление на очакванията за това накъде се насочват лихвените проценти и икономиката. Само да не е твърде много, разбира се.
Предварителните насоки поставиха комуникациите на стероиди - а пазарите на интравенозни системи. Макар че да се премахне излишното от тях без съмнение ще бъде посрещнато с вой, може да върне малко власт на централните банкери. Въпреки всички инструменти, с които разполагат, централните банкери изглеждат сякаш са пленници на собствените си изявления и прогнози. Време е да си върнат контрола.
 13:23 | 14.09.22 г.

 Рома не пусна Дибала и Молина за последния мач на Меси
 Без паника! Тествт сиренната система за ранно предупреждение в страната
 Какво време ни очаква в четвъртък?
 БАБХ пресече онлайн продажба на прасета
 Италиански съдия обмени опит с колеги от Варна

 дава под наем, Двустаен апартамент, 76 m2 София, Манастирски ливади Запад, 799 EUR
 дава под наем, Двустаен апартамент, 65 m2 София, Студентски Град, 570 EUR
 продава, Промишлен имот, 400 m2 Хасково, Индустриална Зона - Изток, 185000 EUR
 продава, Тристаен апартамент, 115 m2 Варна, Лк Тракия, 219000 EUR
 продава, Тристаен апартамент, 97 m2 Варна, Окръжна Болница, 279000 EUR

 Toyota обмисля да продава японския отговор на Rolls-Royce по света
 16 водещи експерти търсят къде ще бъде капиталът през 2027 г. на форума „Силата на инвестициите“
 Бърнам рискува с радикални промени, знаейки, че могат да се обърнат срещу него
 Румъния затъва в дълбока политическа криза след проваления вот за премиер
 Проблемите на „Манчестър Сити“ са добра новина за американските инвеститори

 Stellantis спира три завода във Франция заради дефицит на батерии
 Мерките на САЩ срещу китайците удрят... Mercedes и Volvo
 Как бързо да възстановите сцеплението върху лед
 Полицаи си поръчаха тунинговано Ferrari 812
 Шефката на General Motors печели колкото за една нова кола... на час

 Бабиш с твърда позиция: Чехия ще изпрати две бригади при руска атака срещу Балтийските държави
 Захарова: Зеленски не търси мир, нужна му е пауза
 Арестуваха заподозрян за убийството на Илиян Филипов
 Илон Мъск отново е в орбитата на Доналд Тръмп
 Защо САЩ и Иран не могат да спечелят войната, но и не могат да я прекратят?

















преди 4 години Въпреки опасенията от рецесия едно забавяне на икономиките би имало и оздравителен ефект, в условията на войната в Украйна. По време на този период ще бъдат решени някои основни проблеми, вероятно с един експертен подход, който би довел до намаляване на загубите. Такива, както можем да се досетим са дефицита на горива, пренасочването от едни към други пазари, а не на последно място и по-добрата предвидливост, по отношение на големите играчи... Но дали глобалната криза ще бъде по-скъпоструваща на Стария континент или ще бъде без болезнено понесена, предстои да видим! отговор Сигнализирай за неуместен коментар
преди 4 години Въпреки опасенията от рецесия едно забавяне на икономиките би имало и оздравителен ефект, в условията на войната в Украйна. По време на този период ще бъдат решени някои основни проблеми, вероятно с един експертен подход, който би довел до намаляване на загубите. Такива, както можем да се досетим са дефицита на горива, пренасочването от едни към други пазари, а не на последно място и по-добрата предвидливост, по отношение на големите играчи... Но дали глобалната криза ще бъде по-скъпоструваща на Стария континент или ще бъде без болезнено понесена, предстои да видим! отговор Сигнализирай за неуместен коментар