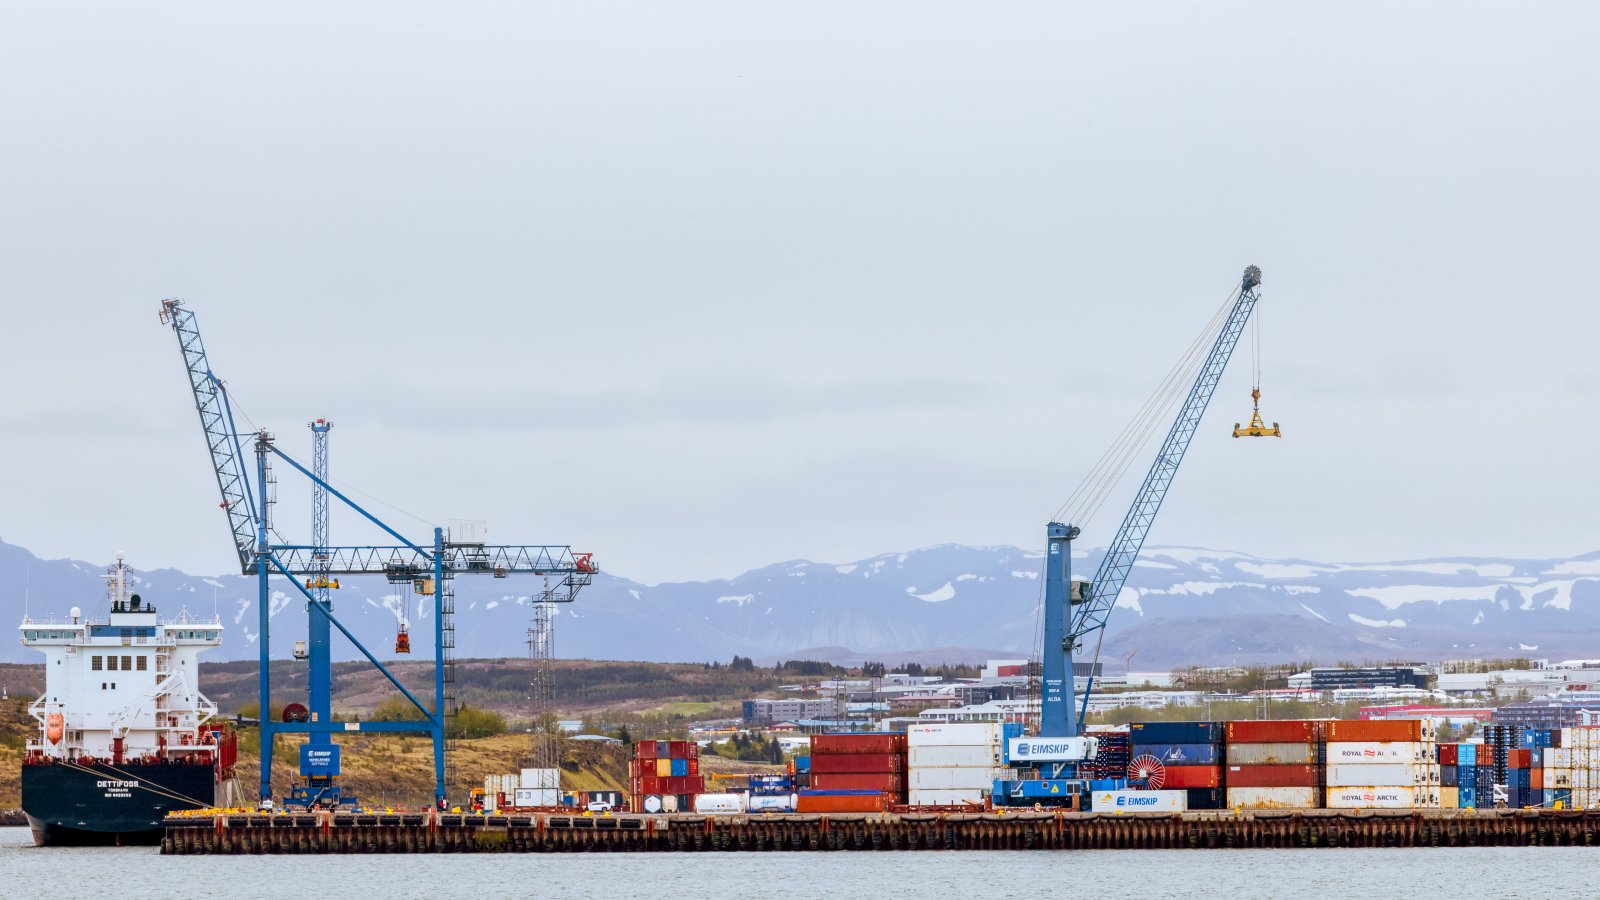


Когато президентът на САЩ Доналд Тръмп се срещне със своите колеги на срещата на върха на страните от Г-7 във Франция следващата седмица, една от любимите му теми ще бъде на дневен ред: огромният търговски дефицит на САЩ, пише Wall Street Journal.
Френските домакини искат да говорят за глобалните дисбаланси, което включва и дефицита по текущата сметка на САЩ (по-широка мярка за търговския дефицит, която включва стоки, услуги и инвестиционни приходи) и съответните излишъци на Китай и в по-малка степен на Европейския съюз (ЕС) и Япония.
Дефицитите и излишъците, разбира се, са нещо обичайно и нормално. „Прекомерните дисбаланси са това, което ни тревожи“, изтъкна Кристалина Георгиева, управляващ директор на Международния валутен фонд (МВФ), на панелна дискусия от април.
И тези дисбаланси започват да изглеждат прекомерни.
МВФ изчислява, че дефицитите плюс излишъците (дефицитът на една държава е излишък за друга) са достигнали 3,7% от световния брутен вътрешен продукт (БВП) за миналата година, след като спаднаха по време на световната финансова криза. До началото на този век тези дисбаланси варират между 1% и 3%.
Това е тревожно. Дефицитите по текущата сметка изиграха роля в кризите, които заляха Латинска Америка в началото на 80-те години на миналия век, Източна и Югоизточна Азия в края на 90-те години, САЩ през 2007-2009 г. и еврозоната от 2009 г. нататък.
Тъй като дефицитът трябва да бъде финансиран от приток на капитал (напр. заеми от банки или продажби на акции и облигации), нарастващите дефицити може да са признак за дългов или инвестиционен балон, подхранван от чуждестранни средства. Балонът на жилищния пазар в САЩ например беше финансиран от чуждестранни пари, които косвено намериха път към ипотечни ценни книжа.
Днешните дисбаланси изглеждат различно. Макар че годишните дефицити са по-малки, отколкото преди 15 години, те са по-устойчиви и по-дълбоко вкоренени в националното поведение.
Вземете например САЩ, чиито дефицит по текущата сметка от 1,1 трлн. долара, е най-големият единичен дисбаланс. Попитайте Тръмп каква е причината и той ще обвини за това нелоялните търговски практики на други страни. Неговото решение: мита.
Но в проучване на МВФ се посочва, че митата са форма на „микроикономическа“ индустриална политика, чието въздействие върху текущата сметка е минимално поради компенсиращите движения в инвестициите, потреблението, спестяванията или валутните курсове. Миналата година митата намалиха част от вноса в САЩ, но тъй като бумът на изкуствения интелект доведе до приток на технологично оборудване, произведено в чужбина, дефицитът по текущата сметка се сви минимално.
Най-големият фактор за дефицита по текущата сметка на САЩ е бюджетният дефицит, който поддържа прекомерни разходи в страната и недостатъчни спестявания. МВФ изчислява, че бюджетен дефицит в размер на 2% от БВП увеличава дефицита по текущата сметка с 0,5% от БВП.
Все пак САЩ не са изцяло отговорни за собствения си дефицит. Той се движи и от излишъците на други. Тези други включват Германия, чийто проблем е хроничният недостиг на инвестиции, и особено Китай, чийто излишък е най-големият в света. Като изнася толкова много, Китай на практика принуждава търговските си партньори да отчитат дефицити.
Китай, подобно на Тръмп, дава приоритет на производството. Но за разлика от митата, индустриалната политика на Китай помага на търговския му баланс, защото е макроикономическа, а не микроикономическа, показва анализът на МВФ.
Китай използва валутна интервенция и капиталов контрол, за да поддържа валутата си евтина. Той също така субсидира инвестициите чрез данъци върху домакинствата, стимулирайки спестяванията. Всичко това помага на износа, като същевременно потиска потреблението и вноса.
Френският президент Еманюел Макрон би искал някакво координирано решение на тези дисбаланси да произлезе от неговото председателство на Г-7. Без координация „тези дисбаланси рискуват да се развият хаотично“, предупреждава той.
Решението изглежда очевидно: САЩ трябва да намалят бюджетния си дефицит, а Китай трябва да реформира финансовата и фискалната си система.
Друго решение може да бъде моделирано по споразумението „Плаза“ от 1985 г., съгласно което страните от Г-5 (предшественик на Г-7) се договарят да позволят на долара да се обезцени рязко спрямо западногерманската марка и японската йена. Дисбалансите рязко намаляха през следващите години.
Днес доларът е надценен по много показатели, докато китайският юан, според Джоузеф Ганьон от Института за международна икономика „Питърсън“, е подценен с поне 15%. Прекратяването на „дълбоките подценявания на валутите... е единствената промяна в политиката, която би донесла пряк баланс в световната търговия“, изтъкват Брад Сетсер и Шахин Вале, бивши икономически съветници съответно на правителствата на САЩ и Франция.
Нито едно от тези решения няма да се случи, и не само защото Китай не е част от Г-7. САЩ обвиняват за проблемите си други, особено Китай. Китай не вижда нужда да променя политиките, които смята, че работят. МВФ, единственият орган, натоварен с дисциплинирането на дисбалансите, пък няма средства да го направи.
„Дискусията за международните дисбаланси е... фундаментално свързана с безотговорните политики на Китай и САЩ“, коментира Адам Поузен, президент на Института „Питърсън“. „Наблюдението на [МВФ] има само ограничено влияние върху двете най-големи икономики в света и двете най-големи ядрени сили в света“.
Ако координираните действия на правителствата не могат да коригират тези дисбаланси, ще е необходима ли криза?
Няма ясен шаблон.
Финансовите кризи в Латинска Америка и Азия възникнаха с фиксирани валутни курсове, които насърчиха банките да отпускат заеми през граница. След това валутите се обезцениха, което доведе до по-широки банкови кризи. Подобна динамика доведе до кризата в еврозоната, въпреки че еврото не се „спука“. Балонът на жилищния пазар в САЩ беше до голяма степен финансиран чрез частен дълг.
Валутните курсове в момента до голяма степен плават. В скорошна статия Кристин Форбс, икономист в Масачузетския технологичен институт, и трима съавтори отбелязват, че САЩ са финансирали значително дефицита си напоследък чрез продажба на акции на чужденци: 736 млрд. долара миналата година, което е рекорд.
Добрата новина, според Forbes, е, че спадът при акциите, причинен например от разочарованието от изкуствения интелект, би обезценил дълговите облигации, които САЩ са издали на чужденци, за да финансират дефицитите си. Това би могло също така да понижи стойността на долара, като допълнително коригира тези дефицити.
Лошата новина е, че загубите, нанесени на чуждестранните инвеститори, биха могли да се отразят на пазарите на облигации и валути.
Икономистите с умиление си спомнят за Споразумението „Плаза“ от 1985 г. като за международна икономическа координация в най-добрия ѝ вид. Но си струва да се помни, че инфлационните сили, произтичащи от това споразумение, допринесоха за срива на фондовата борса през 1987 г.
 18:52 | 12.06.26 г.

 „Евростат“: България е с най-евтиния газ за бизнеса в ЕС, цените падат с 10,8%
 Студен фронт обхваща страната: Температурите падат до минус 3° в събота
 Компенсират семейства във Варна за липса на места в детските градини
 Ваучери за храна до 200 евро месечно, сумата над 102,26 евро ще се облага със 7% данък
 TUI планира мащабен маратон и нови инвестиции в България

 дава под наем, Двустаен апартамент, 70 m2 Пловдив, Кършияка, 400 EUR
 дава под наем, Офис, 550 m2 София, Хладилника, 4750 EUR
 дава под наем, Гараж, паркомясто, 15 m2 София, Зона Б19, 75 EUR
 дава под наем, Тристаен апартамент, 102 m2 София, Център, 1050 EUR
 продава, Тристаен апартамент, 68 m2 Варна, Владиславово, 122900 EUR

 Какво означава победата на демократите в двете камари на Конгреса за Тръмп?
 Черна гора е напът да стане член на ЕС през 2028 г.
 Съюзниците на САЩ виждат по-смирен Тръмп, но се опасяват от обратната реакция
 Победата на демократите не означава промяна в политиката на Тръмп към Европа
 Важно предупреждение за S&P 500

 Електрическа триколка доставя товари на недостъпни места
 Легендата Ford Mustang Fastback се завръща с V8 и 360 к.с.
 Volvo представи най-издръжливия камион в историята си
 Много шофьори правят грешка при паркиране на кола с автоматик
 Слабите места на Mercedes-Benz GLA на старо

 Андрю е призован в съда по дело за финансова измама за 750 000 паунда
 Софийският районен съд остави в ареста обвиняемия за смъртта на куче
 Зеленски: 40 загинали при руския удар по Комишуваха, още над 30 са под руините
 МТС: Танкер с около 11 000 тона слънчогледово олио дрейфува край Шабла
 Заради "синята вълна" републиканците се питат: Как стигнахме дотук?